RESEARCH CENTER
Research and insights
Research on algorithmic risk management, systematic strategy portfolios, futures, CFDs and disciplined trading.
Applied research and analysis for professional traders and investors.
ATS
RESEARCH
CENTRE
Evidence-led research.
Systematic thinking.
Durable edge.
research
analysis
discovery
optimisation
LATEST INSIGHTS
Research publications
A practical view of robust trading systems and portfolio management.

Risk Management in Algorithmic Trading: How Systems Control Losses
Position sizing, risk per trade, stop orders, drawdown control, risk of ruin and an algorithm-evaluation checklist.
Read article→
Strategy Diversification: How to Build an Algorithmic Portfolio
Strategy correlation, diverse markets and logics, capital allocation, rebalancing and portfolio drawdown reduction.
Read article→
Futures or CFDs: Which Is Better for Algorithmic Trading?
Exchange and broker structure, liquidity, commissions, spreads, slippage, margin, MetaTrader and TradeStation.
Read article→
How to Evaluate a Trading Algorithm Before Buying: An Investor Checklist
A practical checklist covering backtest quality, real trading costs, forward tests, drawdown, martingale exposure and verified data.
Read article→
Strategy Backtesting: How to Test a Trading Algorithm Properly
How to backtest a strategy properly: historical data, commissions, spreads, slippage, overfitting and result reliability.
Read article→
Maximum Strategy Drawdown: How to Assess Algorithmic Risk
How to evaluate drawdown depth and duration, capital recovery, algorithm risk and portfolio exposure.
Read article→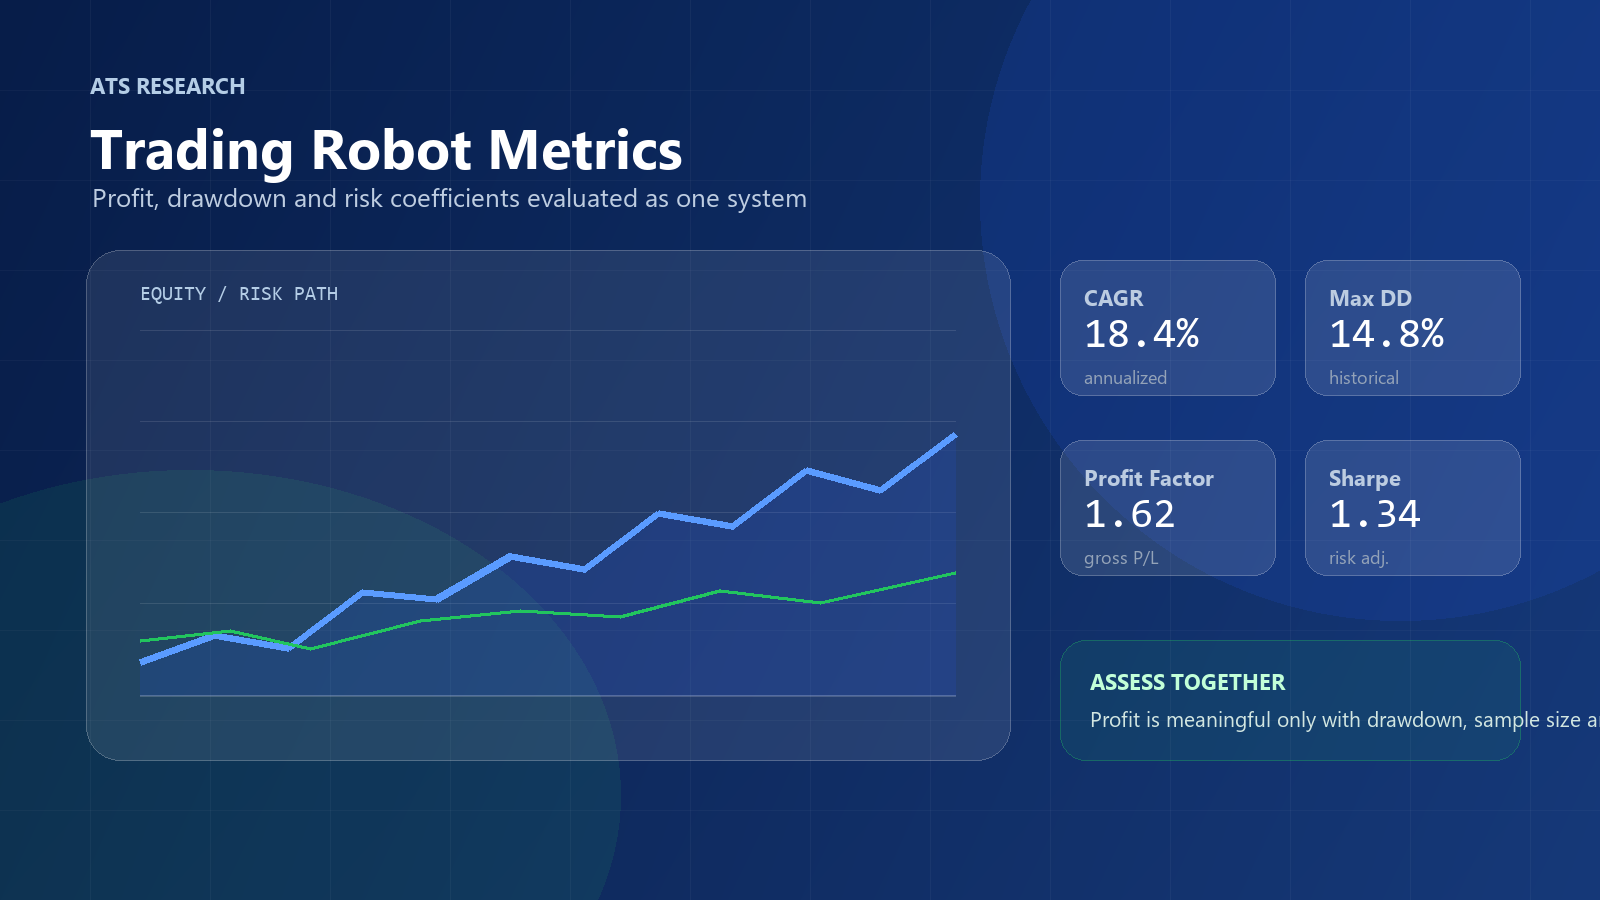
How to Evaluate a Trading Algorithm Using Performance Metrics
Profit, maximum drawdown, CAGR, profit factor, Sharpe, Sortino and Calmar ratios, average trade and performance stability.
Read article→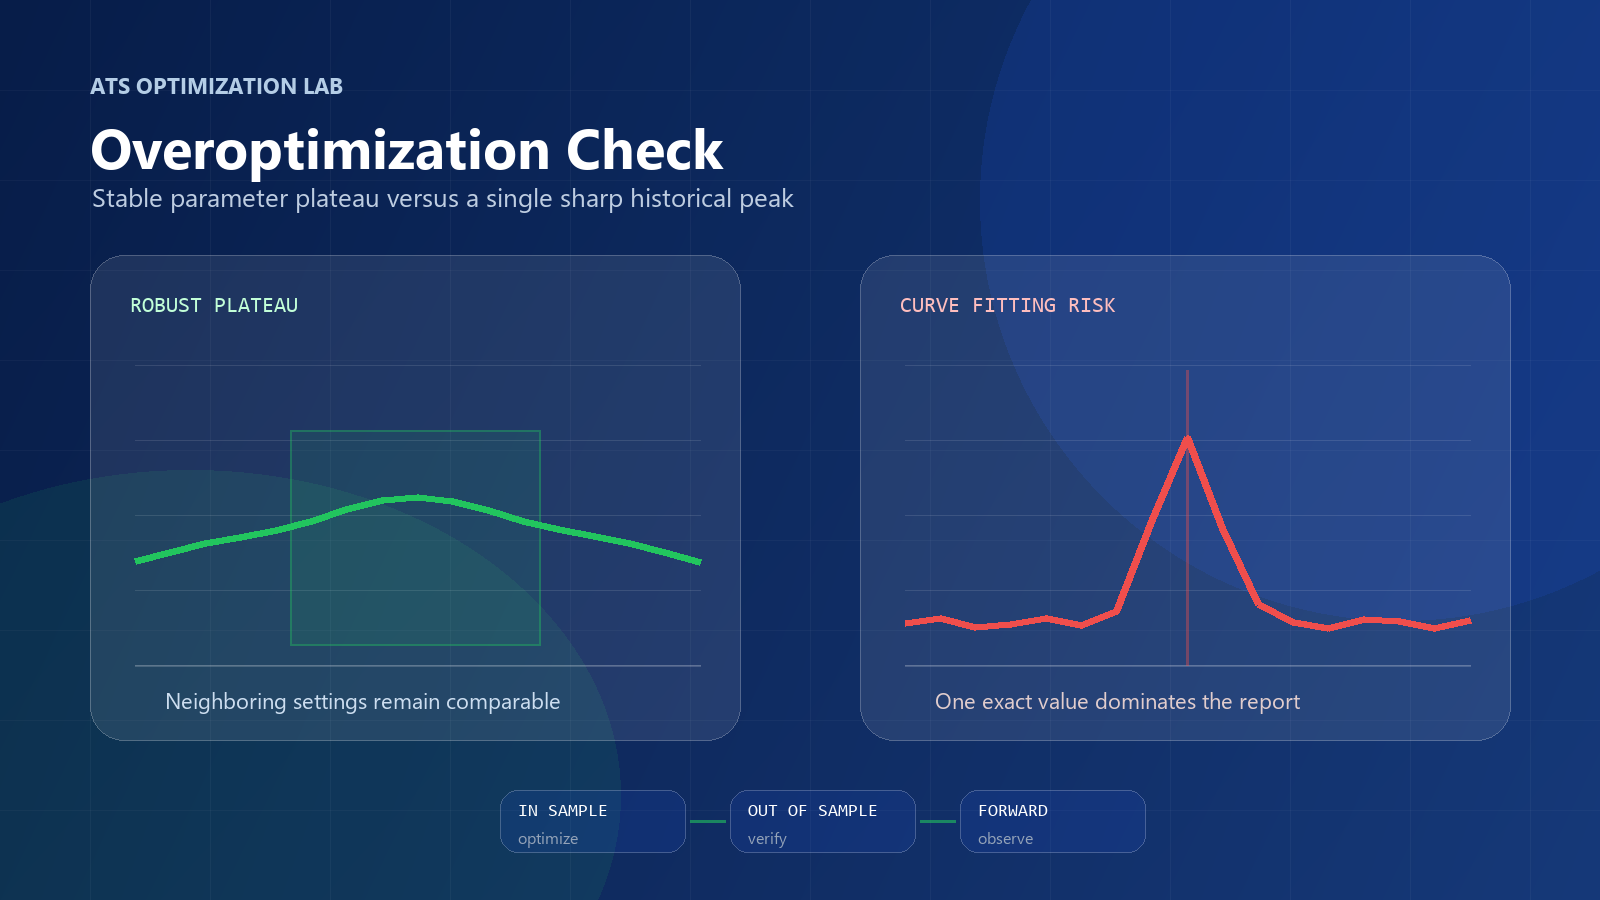
Strategy Overfitting: How to Identify Curve Fitting
How to distinguish robust optimisation from curve fitting using parameters, out-of-sample tests, walk-forward analysis and forward testing.
Read article→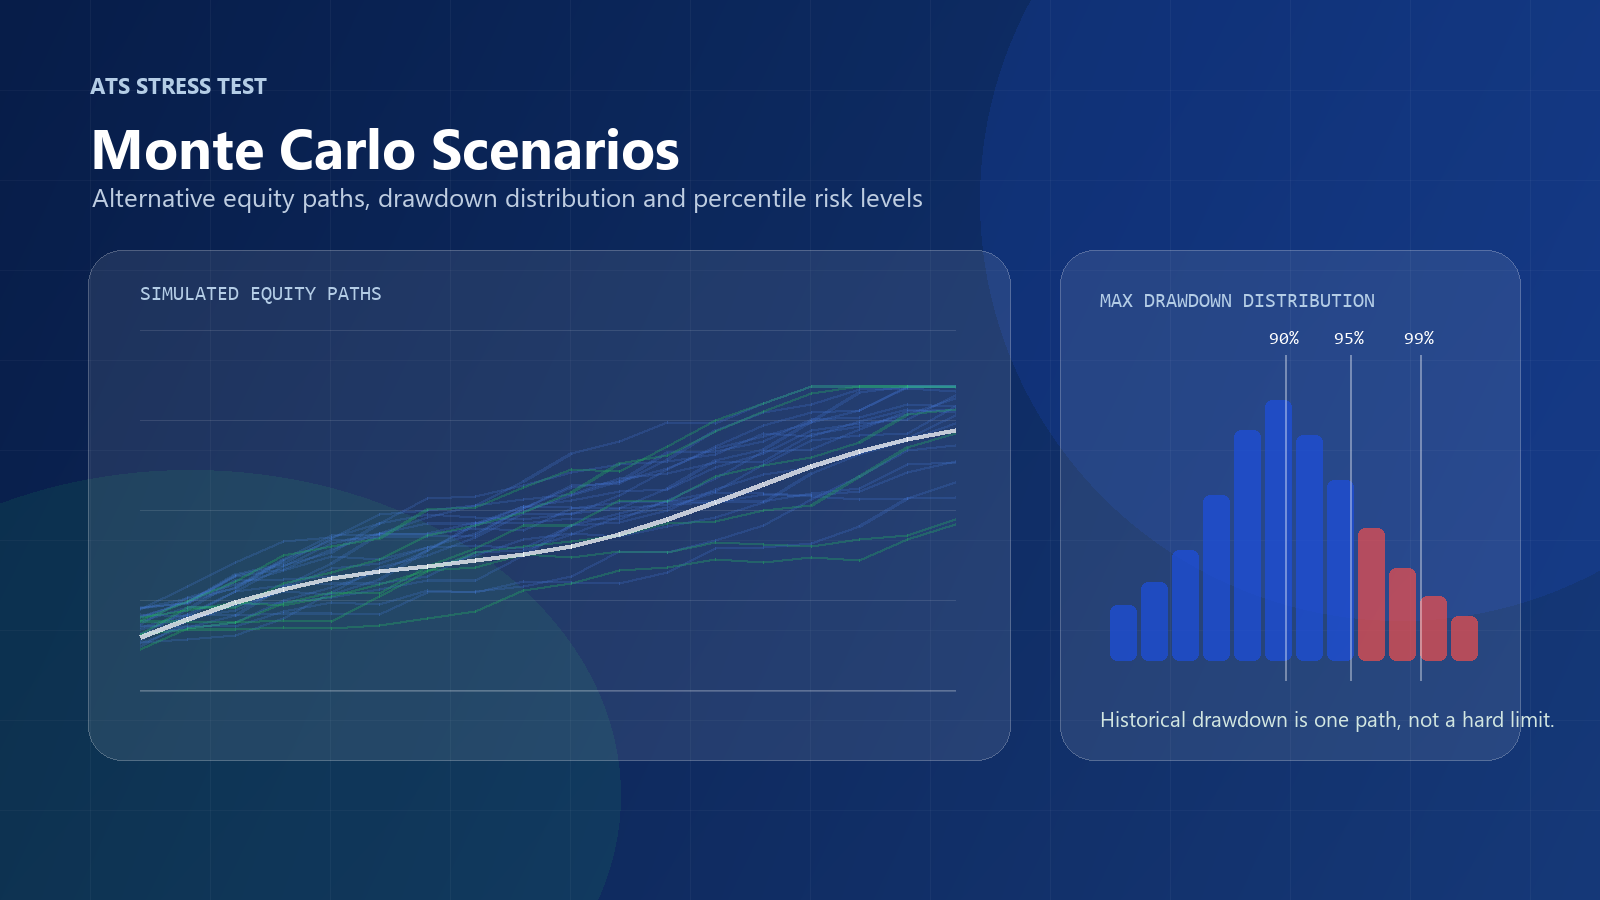
Monte Carlo Analysis for Trading Strategies: Drawdown and Robustness
How trade-order randomisation, parameter variation, spreads, commissions and slippage help estimate drawdown and algorithmic risk.
Read article→
Out-of-Sample Testing and Walk-Forward Analysis
In-sample and validation periods, the walk-forward matrix, out-of-sample equity, parameter robustness and forward testing.
Read article→
Trading Algorithms Without Martingale: Controlling Risk
Martingale, grids, averaging, fixed risk per trade, equity curves, hidden position escalation and algorithm review.
Read article→
Commissions, Spreads and Slippage in Backtests
How to model trading costs, bid/ask prices, order types, swaps and stress tests—and why live trading differs from a backtest.
Read article→
Types of Algorithmic Trading Strategies: An Overview
A guide to trend, breakout, momentum, counter-trend, mean-reversion, volatility and portfolio approaches.
Read article→See how the research is applied in portfolios
Explore algorithmic portfolios designed around risk control and diversification.